
「お金を貯めたいのに、月末になるとほとんど残っていない」と悩んでいないでしょうか。
貯金ができない原因を、意志の弱さだけに求める必要はありません。
使える生活費と残しておくお金の区別が曖昧なまま生活していると、節約を意識していてもお金は残りにくくなります。
お金を貯めるために最初に行うことは、直近1〜3か月の収入と支出を確認することです。
そのうえで支出を固定費、変動費、特別費に分け、無理なく続けられる貯蓄額を決めます。
決めた金額を給料日に先取りし、生活費とは別の口座で管理すれば、貯金を意志に頼らない仕組みに変えられます。
この記事では、家計の把握から先取り貯金の仕組み化までを7つの手順で解説します。
細かな家計簿や厳しい節約を続けるのが苦手な人でも、実行しやすい方法です。
まずは現在のお金の流れを知り、毎月少しずつでも確実に残せる家計を作っていきましょう。
お金を貯めるには、家計を把握して先取りする仕組みを作る
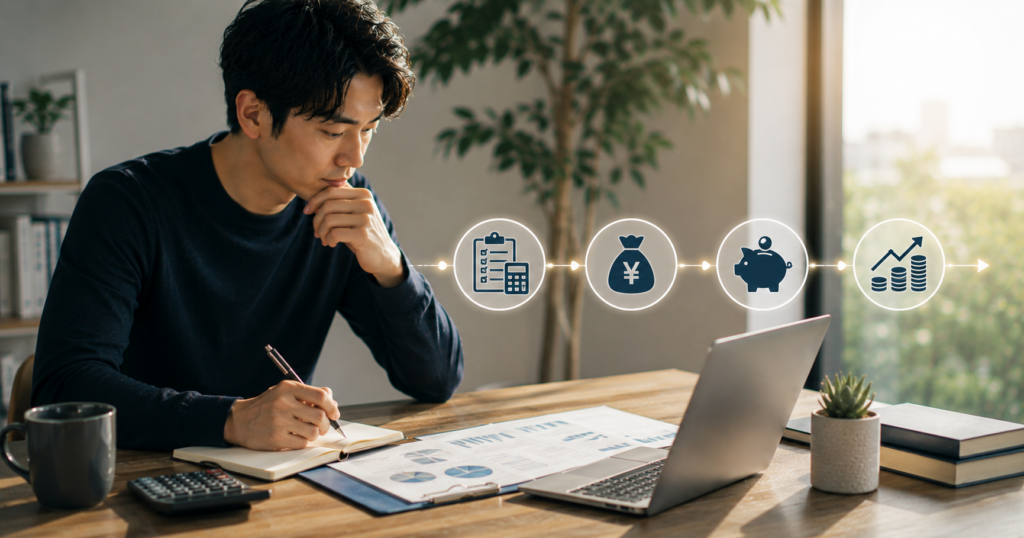
お金を貯める方法の基本は、家計を把握したうえで、貯蓄分を先に取り分けることです。
月末に残った金額を貯金しようとしても、残高に余裕があるように見えると、その分だけ支出を増やしてしまうことがあります。
予定していなかった外食や買い物が重なり、気づいたときには貯金に回すお金が残っていないという状況も起こりやすくなります。
ただし、家計の状態が分からないまま先取り貯金の金額を決めるのも適切ではありません。
実際の生活費を考えずに高い金額を設定すると、月の途中でお金が足りなくなり、貯蓄用口座から引き出すことになります。
一度は貯金できたように見えても、毎月取り崩しているのであれば、家計に合った仕組みとはいえません。
先取り貯金を始める前に、手取り収入と毎月の支出を確認する必要があります。
さらに、税金や保険の年払い、冠婚葬祭、家電の買い替えなど、毎月は発生しない特別費も整理します。
通常の生活費だけでなく、年間を通じて必要になる支出まで確認することで、無理なく続けられる貯蓄額を判断できます。
先取り貯金では、給料を受け取った段階で貯蓄分を分け、残った金額を生活費として使います。
考え方は「収入から支出を引いて残ったら貯金する」ではありません。
「収入から先取り貯金を引き、残った金額を使える生活費とする」という順番に変えます。
実践の流れは、家計を把握し、支出を分類し、効果の大きい項目を見直すところから始まります。
その後、継続できる貯蓄額を決め、給料日に先取りし、生活費と貯蓄の口座を分けます。
最後に月1回を目安として家計を確認し、必要に応じて金額を調整します。
大切なのは、最初から完璧な家計を作ろうとしないことです。
現状を確認し、無理のない金額で仕組みを動かしながら調整すれば、お金が残りやすい家計へ少しずつ変えていけます。
お金を貯める方法を7つの手順で実践する
家計を整えて先取り貯金を続けるには、7つの手順を順番に進めることが重要です。
いきなり高い貯蓄目標を決めたり、生活費を大幅に削ったりする必要はありません。
最初に現在の収入と支出を把握し、お金がどこへ流れているのかを確認します。
その数字を基に支出を分類し、改善できる部分を探します。
家計に余裕が生まれる金額を確認してから、先取り貯金の金額と方法を決めましょう。
先取りを始めた後も、最初に決めた金額を変えてはいけないわけではありません。
生活費が不足する場合は減額し、余裕が生まれた場合は増額できます。
毎月の家計に合わせて調整することが、長く続けるためのポイントです。
手順1|直近1〜3か月の収入・支出・貯蓄を把握する
最初に、直近1〜3か月の家計を確認します。
確認するのは、実際に使える手取り収入、期間中に支払った金額、結果として残った金額です。
収入を確認するときは、給与の額面ではなく、税金や社会保険料などが差し引かれた後の手取り額を見ます。
副収入や手当などがある場合も、毎月安定して受け取れる金額と、一時的な収入を分けて考えたほうが家計を組み立てやすくなります。
支出を確認するために、銀行口座、クレジットカード、電子マネー、スマートフォン決済などの利用履歴を集めましょう。
現金を多く使う場合は、手元に残っているレシートや、現金を引き出した金額も確認します。
すべてを正確に再現できなくても、最初は大きな流れが分かれば問題ありません。
確認したいのは、毎月いくら入って、いくら出て、いくら残っているかという3つの数字です。
たとえば手取り収入が25万円で、支出が24万円なら、実際に残っている金額は1万円です。
毎月3万円を貯めたいと考えていても、現在の家計で残っている金額が1万円なら、先に2万円分の改善が必要だと分かります。
月ごとの違いも確認してください。
ある月だけ支出が大きい場合は、家電の購入や年払いの保険料など、特別な支払いがなかったかを確認します。
反対に、毎月支出が収入を上回っている場合は、先取り貯金を始める前に赤字の原因を見つける必要があります。
家計簿を細かく完成させることが目的ではありません。
現状が分からないまま目標を立てることを避けるために、まずは数字を集めます。
お金が残らない理由を感覚ではなく、実際の収支から確認することが家計改善の出発点です。
手順2|支出を固定費・変動費・特別費に分ける
収入と支出を確認したら、支出を固定費、変動費、特別費の3つに分けます。
分類することで、毎月必ず必要なお金と、月によって増減するお金、不定期に必要になるお金を区別できます。
固定費は、住居費、通信費、保険料、定額サービス、各種会費など、毎月一定額が発生しやすい支出です。
多少の変動があっても、毎月継続して支払う契約であれば、固定費として扱うと分かりやすくなります。
変動費は、食費、日用品費、交際費、娯楽費、衣服費など、使い方によって月ごとの金額が変わる支出です。
同じ食費でも、外食が重なった月やまとめ買いをした月は金額が増えます。
変動費は生活状況に影響されやすいため、過去1か月だけでなく、可能であれば3か月程度の平均を見ると判断しやすくなります。
特別費は、毎月ではないものの、年間を通じて発生する可能性がある支出です。
税金、保険料の年払い、帰省、旅行、冠婚葬祭、誕生日や行事の費用、家電の買い替えなどが該当します。
突発的に見える支出でも、毎年ある程度発生しているなら、家計に含めて考える必要があります。
特別費を把握しないまま家計を組むと、通常月は黒字でも、支払いが重なる月に貯金を取り崩しやすくなります。
毎月2万円を貯めていても、数か月後に年払いの費用として6万円を引き出せば、実質的に残る金額は少なくなります。
特別費は、年間で必要になりそうな金額を概算し、12で割って毎月確保する方法が分かりやすいでしょう。
年間12万円程度の特別費を見込むなら、毎月1万円を特別費用として取り分けます。
この1万円は長期的な貯蓄ではなく、近い将来に使う予定のお金として管理します。
分類の目的は、一つひとつの支出を厳密に決めることではありません。
どの支出が毎月続き、どの支出が増減し、どの支出が不定期に発生するのかを把握することが大切です。
支出の全体像が見えると、次に見直すべき項目も判断しやすくなります。
手順3|金額が大きく効果が続く支出から見直す
支出を分類したら、金額が大きく、一度改善すると効果が続きやすい項目から見直します。
すべての支出を同時に減らそうとすると、確認する項目が増え、家計管理そのものが負担になりやすいためです。
最初に確認したいのは固定費です。
利用していない定額サービス、現在の利用状況に合っていない通信契約、内容を把握していない会費などがないかを見直します。
毎月少額の支払いでも、複数の契約が重なると家計への影響が大きくなることがあります。
保険や通信契約などを見直す場合は、金額だけで判断しないことも大切です。
解約や契約変更によって必要な保障やサービスが失われないかを確認します。
家計改善のために必要なものまで削ると、生活上の不安や不便が増え、結果として見直しを続けにくくなります。
固定費の見直しは、毎日の我慢を必要としない点がメリットです。
一度不要な契約を解約すれば、翌月以降も支出を抑えられます。
日々の食事や買い物を細かく制限するより、生活への負担を抑えながら効果を得やすい方法です。
変動費は、すべてを一律に減らすのではなく、金額が膨らみやすい項目を限定して確認します。
たとえば外食費が大きいなら、外食を完全にやめるのではなく、回数や予算を決める方法があります。
日用品費が多い場合は、必要以上のまとめ買いや、使い切る前の買い足しがないかを確認します。
大切なのは、削減できる金額だけでなく、見直しにかかる手間や生活の満足度も考えることです。
毎月数百円を減らすために多くの時間を使うより、利用していない契約を一つ整理するほうが効率的な場合があります。
厳しい節約を短期間だけ続けるより、生活への影響が少ない改善を継続したほうが、結果としてお金は残りやすくなります。
支出を減らすこと自体を目的にせず、毎月一定の金額を無理なく確保できる状態を目指しましょう。
手順4|毎月無理なく続けられる貯蓄額を決める
支出の見直しができたら、毎月の貯蓄額を決めます。
貯蓄額は、収入に対する一律の割合だけで決めるのではなく、実際の家計を基に判断することが大切です。
最初に手取り収入から、固定費、変動費、月割りした特別費を差し引きます。
残った金額が、貯蓄と予備費に回せる家計上の余力です。
ただし、余った金額のすべてを先取り貯金に設定する必要はありません。
毎月の生活では、予定していなかった通院、交通費、日用品の買い足しなどが発生することがあります。
余力をすべて貯蓄に回すと、小さな予定外支出でも生活費が足りなくなります。
そのため、一定の予備費を生活費側に残したうえで、確実に続けられる金額を先取り額にします。
たとえば手取り収入が25万円で、固定費が12万円、変動費が8万円、月割りした特別費が1万円なら、残りは4万円です。
この4万円をすべて貯金するのではなく、1万円を予備費として残し、3万円を先取りする方法が考えられます。
ただし、毎月の支出にばらつきが大きい場合は、先取り額をさらに低く設定したほうが安定します。
生活費が足りず、毎月貯蓄用口座から引き出すような金額は、継続可能な貯蓄額とはいえません。
毎月3万円を先取りして2万円を取り崩すより、最初から1万円を確実に残すほうが家計の実態に合っています。
収入や支出が月によって変わる場合は、最低限の固定額と、余裕がある月に追加する金額を分けて考える方法もあります。
毎月必ず5,000円を先取りし、残業代や臨時収入があった月だけ追加で貯める形なら、収入が安定しない人でも続けやすくなります。
最初から高い目標を達成しようとする必要はありません。
少額でも毎月残せる状態を作り、家計が安定してから段階的に増やします。
貯金額の大きさより、生活を圧迫せず継続できることを優先しましょう。
手順5|給料日に先取り貯金を実行する
貯蓄額を決めたら、給料日当日または給料日の直後に先取り貯金を実行します。
先取り貯金とは、生活費を使う前に、決めた金額を貯蓄用として分ける方法です。
これまで「収入から支出を引き、残った金額を貯金する」と考えていた場合は、順番を変えます。
先取り貯金では「収入から貯蓄分を引き、残った金額を生活費として使う」と考えます。
この順番に変えることで、月の途中で貯蓄予定のお金を使ってしまうのを防ぎやすくなります。
給料が入ったら、決めた金額を貯蓄用口座へ移します。
給料日と振替日の間隔が空くほど、貯蓄に回す予定のお金を先に使ってしまう可能性が高くなります。
できるだけ給料日当日か、数日以内に移せる設定にしておきましょう。
先取り後に生活費用口座へ残った金額が、その月に使えるお金です。
家賃や通信費などの固定費も、その残額から支払います。
先に貯蓄額を除いておくことで、生活費として使える上限が明確になります。
先取り後の生活費が足りない場合は、貯金そのものをやめるのではなく、先取り額や支出配分を調整します。
毎月の不足額を確認し、先取り額が高すぎるのか、特定の支出が増えているのかを見直してください。
続けられる金額まで下げることは、失敗ではありません。
家計に合わない設定を修正し、仕組みを維持するための調整です。
残ったお金を貯める方法との違い
月末に残ったお金を貯める方法では、月の途中で使える金額の上限が分かりにくくなります。
口座残高に余裕があると、本来は貯金に回す予定だったお金も生活費の一部に見えてしまいます。
先取り貯金では、最初に貯蓄額を除きます。
そのため、残った金額を見れば、その月に使える生活費が分かります。
貯金できるかどうかを月末の状況に任せず、給料を受け取った時点で確保できるのが違いです。
自動振替で先取りを習慣化する
先取り貯金は、銀行の自動振替や自動積立を利用すると続けやすくなります。
毎月手動で振り込む方法では、忙しさや予定の変化によって忘れたり、後回しにしたりする可能性があります。
自動化すると、毎月「今月は貯金するかどうか」を判断する必要がなくなります。
給料日直後に自動で貯蓄用口座へ移るように設定すれば、先取りを日常の習慣に変えられます。
ただし、自動化する金額は無理なく続けられる範囲にしてください。
高すぎる金額を自動で移しても、生活費が足りずに戻す作業が必要になります。
まずは確実に残せる金額で始め、数か月続けられた後に増額を検討しましょう。
手順6|生活費と貯蓄を別口座で管理する
先取りしたお金は、生活費とは別の口座で管理します。
同じ口座の残高に生活費と貯蓄が含まれていると、どこまで使ってよいのか判断しにくくなるためです。
基本は、生活費用口座と貯蓄用口座の2つに分ければ十分です。
給与を受け取る口座を生活費用として使い、給料日に決めた金額を貯蓄用口座へ移します。
生活費用口座の残高を確認すれば、その月に使えるお金を把握できます。
貯蓄用口座は、日常の買い物や固定費の引き落としには使わないようにします。
キャッシュレス決済やクレジットカードの引き落とし先に設定すると、貯蓄と生活費が再び混ざってしまいます。
貯蓄用口座には、長期的に残すお金だけを置くことが基本です。
税金や年払いの保険料、旅行費、家電の買い替えなどが多い場合は、特別費用の口座を追加する方法もあります。
その場合は、生活費、特別費、長期的な貯蓄の3つに分けます。
近い将来に使う予定の特別費を貯蓄用口座に入れないため、実際に残っている貯蓄額を把握しやすくなります。
ただし、目的ごとに細かく口座を増やしすぎると、残高確認や資金移動が複雑になります。
口座分けは家計管理を簡単にするための方法であり、管理の手間を増やすことが目的ではありません。
まずは生活費用と貯蓄用の2口座から始めましょう。
特別費の支払いによって貯蓄を取り崩すことが多い場合だけ、特別費用口座の追加を検討します。
役割が重複する口座は増やさず、それぞれの用途を明確にすることが大切です。
手順7|月1回を目安に家計と貯蓄額を見直す
先取り貯金を始めた後は、月1回を目安に家計を振り返ります。
毎日細かく確認する必要はありません。
給料日前や月末など、確認する日を決めておくと続けやすくなります。
まず、予定した金額を先取りできたかを確認します。
自動振替を設定している場合も、残高不足や日付のずれによって予定どおりに移せていない可能性があります。
次に、生活費が不足し、貯蓄用口座から取り崩していないかを確認します。
取り崩しがあった場合は、金額と理由を記録してください。
先取り額が高すぎたのか、特別費を見落としていたのか、一時的な支出が増えたのかによって対応が変わります。
固定費や変動費に大きな変化がなかったかも確認します。
通信契約の変更や家賃の変化、新しい定額サービスの利用開始などがあれば、家計全体の配分を見直す必要があります。
食費や日用品費が一時的に増えただけなら、翌月の様子も見ながら判断します。
生活費が不足する状態が続いている場合は、先取り額を一時的に下げましょう。
毎月取り崩しを続けるより、確実に残せる金額へ修正するほうが貯金を続けやすくなります。
反対に、生活費と予備費に余裕があり、数か月続けても取り崩しがない場合は、先取り額を増やすことを検討できます。
ただし、一度に大きく増やすのではなく、家計への影響を確認しながら調整します。
一度予定どおりに貯金できなかったからといって、仕組み全体をやめる必要はありません。
家計は収入や生活環境によって変化します。
その変化に合わせて金額を調整し、無理なく続けられる状態を維持することが重要です。
先取り貯金が続かないときに見直す3つのポイント
先取り貯金が続かない場合も、意志が弱いと決めつける必要はありません。
仕組みが現在の家計に合っていない可能性があります。
確認したいのは、先取りする金額、特別費の扱い、振替方法と口座管理の3点です。
先取り貯金そのものをやめるのではなく、続けられない原因を見つけて設定を修正しましょう。
先取りする金額が高すぎないか確認する
毎月先取りしているのに、月の途中で貯金を引き出してしまう場合は、先取り額が家計の余力を超えている可能性があります。
実際に残せている金額は、先取りした金額ではなく、月末まで取り崩さずに残った金額です。
毎月3万円を先取りしても、2万円を生活費へ戻しているなら、実質的な貯蓄額は1万円です。
その場合は、最初から1万円程度に設定したほうが、お金の流れを把握しやすくなります。
先取り額を下げることは後退ではありません。
毎月継続して残せる状態を作ることが、家計改善につながります。
収支が安定した後に、少しずつ増額しましょう。
特別費を生活費だけで払おうとしていないか確認する
普段は黒字でも、特定の月だけ貯金を取り崩す場合は、特別費を見落としていないか確認します。
税金、年払いの保険料、冠婚葬祭、帰省、行事の費用など、毎月発生しない支出を生活費だけで払おうとすると、その月の家計が不足します。
年間に必要となる特別費を概算し、毎月少しずつ確保してください。
近い将来に使う特別費は、長期的に残す先取り貯金とは分けて管理します。
特別費を使ったことで貯金が減ったように感じても、もともと支払う予定のお金なら、家計の赤字とは限りません。
使う予定のお金と残すお金を分けることで、実際の貯蓄状況が分かりやすくなります。
手動の振替や同じ口座での管理になっていないか確認する
貯蓄額を決めていても実行できない場合は、毎月手動で振り替える方法になっていないか確認します。
手動では、振替を忘れたり、ほかの支払いを優先して先延ばしにしたりしやすくなります。
給料日直後に自動振替を設定し、貯蓄用口座へ移る仕組みを作りましょう。
毎月の判断を減らすことで、先取り貯金を実行しやすくなります。
生活費と貯蓄を同じ口座で管理している場合も、口座分けを見直します。
貯蓄用口座を日常の決済に使わず、生活費用口座の残高だけを見れば使える金額が分かる状態にしてください。
お金を貯める方法についてよくある質問
家計の状況や収入は人によって異なります。
ここでは、先取り貯金を始める前後に抱きやすい疑問へ回答します。
給料が少なくても先取り貯金は始められる?
給料が少ない場合でも、家計に合った金額であれば先取り貯金を始められます。
重要なのは収入の多さだけではなく、収入と支出、貯蓄額のバランスです。
最初から大きな金額を設定する必要はありません。
生活費を圧迫しない少額から始め、毎月継続して残せることを優先します。
先取り額を増やす前に、利用していない固定費や金額の大きい支出がないかを確認しましょう。
収入より支出が多い状態であれば、貯蓄額を増やすより、まず家計の赤字を解消することが先です。
家計簿が続かなくても収入と支出を把握できる?
毎日の支出を細かく記録しなくても、家計の状況は確認できます。
銀行口座、クレジットカード、電子マネーなどの明細を使い、月単位の収入と支出を確認しましょう。
最初は一つひとつの買い物を細かく分類するより、固定費、変動費、特別費の3つに分けることを優先します。
どの項目に大きな金額を使っているのか、支出が増えた月はいつかを確認できれば、見直す場所が分かります。
正確な家計簿を短期間でやめるより、月1回の確認を続けるほうが家計改善につながります。
自分が負担なく確認できる方法を選んでください。
先取り貯金では、いくらまで貯めればよい?
毎月先取りする金額と、最終的に貯める目標額は分けて考えます。
先取り額は、現在の家計から毎月無理なく残せる金額です。
目標額は、将来どのような支出に備えるかによって決まります。
まず検討したいのは、急な収入減や予想外の支出に備えるためのお金です。
ただし、必要な金額は毎月の生活費、家族構成、働き方などによって異なります。
先取り貯金を始めた後は、生活を守るためにどの程度の資金が必要かを考えましょう。
目標額の決め方は、生活防衛資金はいくら必要?で詳しく確認できます。
まとめ|家計を整え、給料日に先取りする仕組みを作ろう
お金を貯める第一歩は、直近1〜3か月の収入と支出を確認することです。
毎月いくら入って、いくら出て、いくら残っているのかを把握すれば、家計のどこを改善すべきかが見えてきます。
支出は固定費、変動費、特別費に分けます。
そのうえで、利用していない契約など、金額が大きく効果が続きやすい支出から見直しましょう。
貯蓄額は、高い目標ではなく、毎月無理なく続けられる金額を設定します。
給料日当日または直後に先取りし、生活費と貯蓄を別の口座で管理すると、使えるお金の範囲が明確になります。
先取り貯金を始めた後は、月1回を目安に家計を確認してください。
生活費が不足する場合は先取り額を下げ、余裕が続く場合は増額を検討します。
一度予定どおりにできなくても、仕組みをやめずに調整することが大切です。
まずは銀行口座やカードの明細を開き、直近1か月の収入と支出を確認してみましょう。
すでに家計を把握できている場合は、次の給料日直後に自動振替を設定するところから始められます。
先取り貯金の仕組みができたら、次は「いくら貯めるか」という目標を決めましょう。
急な収入減や予想外の支出に備える金額の考え方は、生活防衛資金はいくら必要?で詳しく解説しています。

コメント